Dans cet article Dans cet article
- Les meilleurs livres de comptabilité pour apprendre, classés par usage
- La Comptabilité pour les Nuls, de Laurence Thibault : le classique pour démarrer
- Comprendre (enfin) la comptabilité, d’Anne Delaby : le vocabulaire sans douleur
- La comptabilité pas à pas, de Philippe Guillermic : la logique des écritures
- Exercices de comptabilité pour les Nuls : s’entraîner sur des cas concrets
- La Comptabilité Tout-en-un pour les Nuls : du bilan à l’analyse financière
- Comptabilité générale, chez Ellipses : cours et corrigés côte à côte
- La comptabilité, collection Repères pratiques chez Nathan : l’essentiel en fiches
- Les manuels DCG : la colonne vertébrale des études comptables
- Le Mémento comptable Francis Lefebvre : la référence des praticiens
- Quel livre de comptabilité choisir selon votre profil et votre objectif
- Comparatif des livres de comptabilité : niveau, exercices, mise à jour
- S’exercer avec un manuel de comptabilité : la méthode qui fait progresser
- Livre de comptabilité ou livres comptables obligatoires : deux sens à distinguer
- Où acheter, emprunter ou consulter un livre de comptabilité
- Apprendre la comptabilité avec un livre : les questions à trancher
- Pour débuter : La Comptabilité pour les Nuls (Laurence Thibault) ou Comprendre (enfin) la comptabilité (Anne Delaby).
- Pour pratiquer : Exercices de comptabilité pour les Nuls, ou un manuel dont les corrigés suivent chaque énoncé.
- Pour un BTS, le DCG ou une licence : un manuel calé sur le programme officiel et réédité régulièrement.
- Pour un usage professionnel : un mémento annuel, à jour des derniers règlements de l’ANC.
Vous cherchez un livre comptabilité qui vous fasse réellement progresser, sans vous perdre dans le jargon ? La réponse courte tient en une règle : l’ouvrage idéal est celui qui correspond à votre point de départ. Un entrepreneur qui veut lire son bilan n’a pas besoin du même manuel qu’un étudiant en DCG ou qu’un comptable en poste. Les titres de vulgarisation ouvrent la porte, les manuels universitaires structurent l’apprentissage, les mémentos servent de référence au quotidien. Voici une sélection commentée, un tableau comparatif, une méthode pour s’exercer et les meilleurs endroits pour acheter ou emprunter ces livres.
Les meilleurs livres de comptabilité pour apprendre, classés par usage
La sélection ci-dessous part des titres les plus cités par les écoles, les lecteurs et les libraires spécialisés. Elle va du plus accessible au plus technique, pour que chacun repère rapidement sa marche d’entrée.
La Comptabilité pour les Nuls, de Laurence Thibault : le classique pour démarrer
C’est probablement le livre de comptabilité le plus offert aux créateurs d’entreprise. Plusieurs fois réédité (la 3e édition est souvent citée en référence), il explique la logique de la partie double, le plan comptable, l’enregistrement des opérations courantes puis les travaux de fin d’exercice. Son atout tient au ton : chaque notion arrive avec un exemple tiré de la vie d’une petite entreprise. Sa limite est symétrique, puisqu’il survole l’analyse financière et ne remplace pas un manuel d’examen.
Comprendre (enfin) la comptabilité, d’Anne Delaby : le vocabulaire sans douleur
Format court, publication indépendante, approche très progressive : cet ouvrage vise ceux qui ont déjà abandonné une fois. Il pose les principes et le vocabulaire (actif, passif, charges, produits, amortissement) avant toute écriture. Idéal en lecture d’un week-end, avant d’attaquer un titre plus dense.
La comptabilité pas à pas, de Philippe Guillermic : la logique des écritures
Ce titre déroule la matière chapitre après chapitre, du compte en T jusqu’aux documents de synthèse. Les lecteurs apprécient sa progression régulière, qui convient bien à l’apprentissage autonome. Il gagne à être complété par un recueil d’exercices si vous préparez une épreuve.
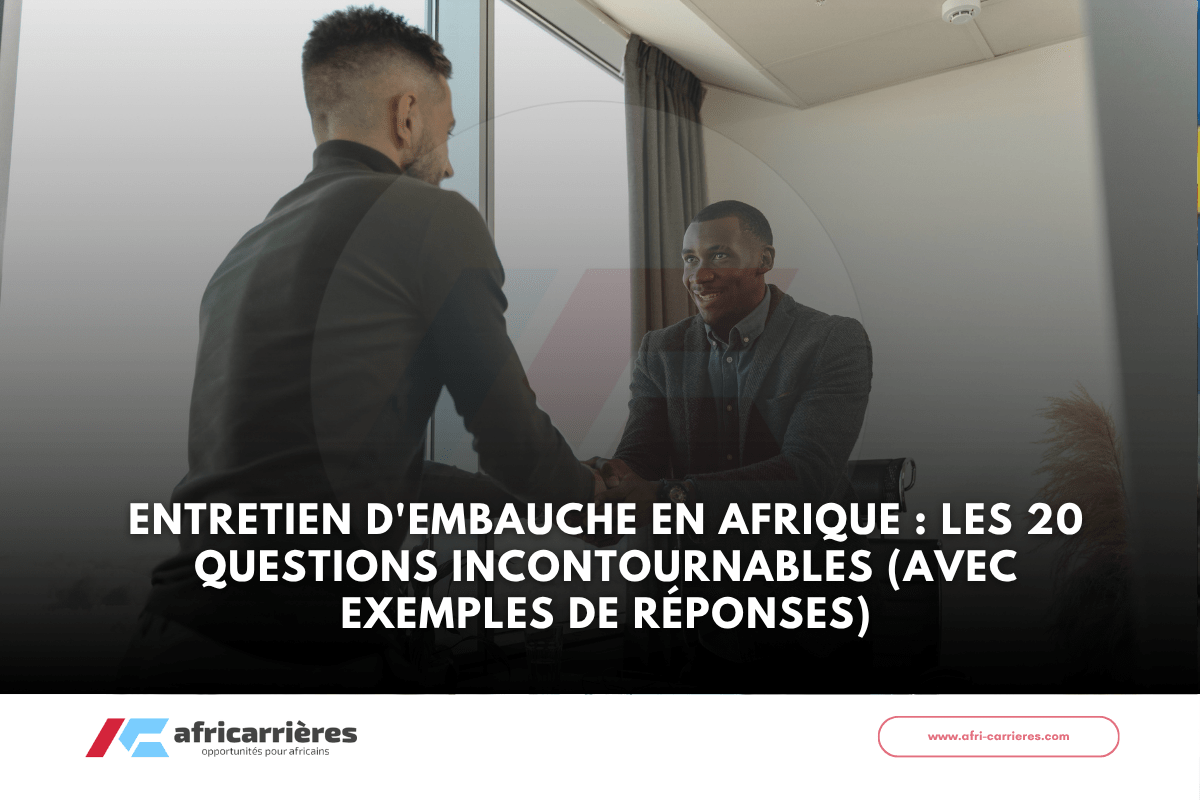
Exercices de comptabilité pour les Nuls : s’entraîner sur des cas concrets
Compagnon naturel du premier titre, ce recueil en grand format (2e édition) propose des cas gradués avec corrigés détaillés : achats, ventes, TVA, paie, immobilisations, régularisations. C’est l’ouvrage à ouvrir quand on a compris la théorie mais que la main hésite encore au moment de passer l’écriture.
La Comptabilité Tout-en-un pour les Nuls : du bilan à l’analyse financière
Plus épais, il rassemble comptabilité générale, analyse financière et comptabilité de gestion. On y trouve les soldes intermédiaires de gestion (SIG), le bilan fonctionnel, le tableau de financement, les coûts complets, la méthode ABC et les budgets prévisionnels. Un bon choix pour un dirigeant qui veut transformer ses documents comptables en outils de pilotage, à condition d’accepter un volume conséquent.
Comptabilité générale, chez Ellipses : cours et corrigés côte à côte
Ce manuel mêle cours et exercices, avec une correction détaillée placée juste après chaque énoncé. Les exercices sont intégrés aux chapitres plutôt que relégués en fin de volume, ce qui évite les allers-retours. Il s’adresse surtout aux étudiants de licence, de BTS ou d’IUT.
La comptabilité, collection Repères pratiques chez Nathan : l’essentiel en fiches
Chaque notion tient sur une double page, avec schémas et tableaux de synthèse. La fiche éditeur mentionne un accès au livre en ligne, pratique pour réviser sur mobile. C’est un excellent aide-mémoire, moins un manuel de premier apprentissage.
Budget Forces et faiblesses : exemples et méthode pour bien répondre en entretien
Les manuels DCG : la colonne vertébrale des études comptables
Pour le diplôme de comptabilité et de gestion, plusieurs éditeurs universitaires (Dunod, Foucher, Nathan notamment) publient une collection par unité d’enseignement : UE 9 Introduction à la comptabilité, UE 10 Comptabilité approfondie, UE 11 Contrôle de gestion. Ces ouvrages suivent le programme officiel, intègrent des sujets d’annales et sont actualisés à chaque rentrée. Ils conviennent aussi aux autodidactes exigeants qui veulent une base solide, à condition de choisir l’édition de l’année.
Le Mémento comptable Francis Lefebvre : la référence des praticiens
Réédité chaque année, ce pavé sert à vérifier un traitement, pas à apprendre. Experts-comptables, contrôleurs de gestion et directeurs financiers le consultent comme un dictionnaire. Inutile pour un débutant, presque indispensable pour un professionnel.
Quel livre de comptabilité choisir selon votre profil et votre objectif
Avant de comparer les titres, posez-vous une question simple : que devrez-vous savoir faire dans trois mois ? Lire un compte de résultat, passer des écritures, réussir un examen ou justifier un choix de gestion devant un comité de direction ne mobilisent pas les mêmes compétences. Quatre critères permettent ensuite de trancher.
- La pédagogie : schémas, exemples chiffrés, résumés en fin de chapitre. Feuilletez les premières pages, ou consultez un extrait en ligne : si le premier chapitre vous perd, le reste suivra.
- Les exercices : la comptabilité s’apprend la plume à la main. Un ouvrage sans cas corrigés reste une lecture, pas un entraînement.
- La date d’édition : les règles bougent. Le règlement ANC n° 2022-06, applicable aux exercices ouverts depuis le 1er janvier 2025, a modernisé la présentation des états financiers et redessiné la frontière entre éléments courants et exceptionnels. Un manuel antérieur reste utile pour la logique, moins pour le détail.
- Le format : le papier se prête mieux aux annotations et aux exercices, le numérique à la recherche rapide et à la consultation en déplacement.
Pour l’entrepreneur ou le chef d’entreprise, l’objectif est rarement de tenir soi-même les comptes. Il s’agit plutôt de dialoguer avec son expert-comptable, de lire un bilan et de relier les chiffres aux décisions. Un titre de vulgarisation complété par un ouvrage sur la Gestion de trésorerie couvre l’essentiel de ce besoin.
L’étudiant, lui, doit coller au référentiel de son diplôme. Un manuel DCG ou BTS de l’année, doublé d’un recueil d’annales, vaut mieux que trois livres généralistes. Le salarié en reconversion vers un poste d’assistant comptable gagne à combiner un titre accessible pour les bases et un manuel d’exercices pour gagner en vitesse.
Reste le manager non financier, public fréquent des ouvrages professionnels. Son enjeu est de comprendre la comptabilité de gestion : coûts, marges, budgets. Un Tout-en-un ou un ouvrage de contrôle de gestion lui sera plus utile qu’un traité de comptabilité générale.
Comparatif des livres de comptabilité : niveau, exercices, mise à jour
Ce tableau synthétise les ouvrages présentés plus haut afin de les situer d’un coup d’œil.
| Ouvrage | Niveau | Exercices corrigés | Point fort | Limite |
|---|---|---|---|---|
| La Comptabilité pour les Nuls | Débutant | Quelques exemples | Ton accessible, cas de petites entreprises | Analyse financière survolée |
| Comprendre (enfin) la comptabilité | Grand débutant | Peu | Vocabulaire et principes très clairs | Volume réduit |
| La comptabilité pas à pas | Débutant à intermédiaire | Oui | Progression régulière | À compléter pour un examen |
| Exercices de comptabilité pour les Nuls | Débutant à intermédiaire | Nombreux | Entraînement gradué | Suppose les bases acquises |
| La Comptabilité Tout-en-un pour les Nuls | Intermédiaire | Oui | Générale, analyse et gestion réunies | Ouvrage volumineux |
| Comptabilité générale (Ellipses) | Étudiant | Oui, après chaque énoncé | Cours et pratique intégrés | Ton plus scolaire |
| Repères pratiques (Nathan) | Tous niveaux en révision | Limités | Fiches notions, accès en ligne | Trop synthétique pour débuter |
| Manuels DCG | Étudiant, autodidacte avancé | Nombreux, annales | Conformes au programme officiel | Exigeants, à racheter selon l’édition |
| Mémento comptable Francis Lefebvre | Professionnel | Non | Exhaustivité, mise à jour annuelle | Inadapté à l’apprentissage |
Une lecture rapide du tableau fait apparaître une évidence souvent oubliée : aucun titre ne coche toutes les cases. Le duo le plus efficace associe presque toujours un livre d’explication et un livre d’entraînement.
S’exercer avec un manuel de comptabilité : la méthode qui fait progresser
Lire un chapitre donne l’impression d’avoir compris. Refaire l’écriture seul, une semaine plus tard, révèle ce qui est vraiment acquis. Cette méthode en cinq temps transforme n’importe quel ouvrage en véritable outil d’apprentissage autonome.
- Lire la notion une première fois sans prendre de notes, pour saisir la logique d’ensemble.
- Résoudre l’exercice associé en cachant le corrigé, quitte à se tromper.
- Comparer, puis noter ses erreurs dans un carnet dédié : c’est ce carnet qui servira de révision avant un examen.
- Rédiger sa propre fiche notion en dix lignes maximum, avec un schéma.
- Appliquer la notion sur des comptes réels, ceux de son entreprise ou des comptes annuels publiés.
Cette dernière étape est la plus formatrice. En calculant les SIG d’une société réelle, on comprend par exemple comment se construit la Valeur ajoutée et pourquoi elle renseigne mieux sur la richesse créée que le seul chiffre d’affaires. De même, bâtir un tableau de financement à partir de deux bilans successifs éclaire la différence entre résultat comptable et trésorerie, et montre ce qu’il faut pour dégager un Cash flow positif d’une année sur l’autre.
Les budgets prévisionnels obéissent à la même logique. Les chapitres consacrés au contrôle budgétaire prennent tout leur sens lorsqu’on les rapproche de sa propre situation : les principes pour Gérer son budget sur douze mois reposent sur les mêmes réflexes de prévision, de suivi des écarts et d’ajustement que ceux enseignés en comptabilité de gestion.
Budget Gestion de trésorerie : piloter les flux et sécuriser la liquidité
Livre de comptabilité ou livres comptables obligatoires : deux sens à distinguer
Une partie des recherches sur ce sujet ne vise pas un ouvrage à lire, mais les registres que tient une entreprise. Le Code de commerce impose aux commerçants un livre-journal, qui enregistre chronologiquement les opérations, un grand livre, qui les ventile compte par compte, et un livre d’inventaire. La balance, elle, récapitule les soldes du grand livre et sert de contrôle avant l’établissement des comptes annuels. Ces documents comptables et leurs pièces justificatives se conservent en principe dix ans. Aujourd’hui, ils sont presque toujours produits par un logiciel, mais comprendre leur articulation reste la première leçon de tout bon manuel. Pour une situation particulière (forme juridique, régime fiscal, obligations allégées des micro-entreprises), l’avis d’un expert-comptable reste la voie la plus sûre.
Où acheter, emprunter ou consulter un livre de comptabilité
En France, le prix d’un livre neuf est fixé par l’éditeur et la remise ne peut dépasser 5 % : un même titre coûte donc à peu près le même prix en librairie de quartier, en grande enseigne ou en ligne. Pour comprendre ce qui justifie l’écart entre un poche de vulgarisation et un manuel universitaire, l’analyse des Livres en euros détaille la formation du prix d’un ouvrage professionnel.
- Librairies indépendantes : elles commandent n’importe quel titre en quelques jours et conseillent selon votre niveau.
- Grandes enseignes culturelles : rayons gestion bien fournis, classements des meilleures ventes et sélections thématiques.
- Librairies spécialisées en droit et gestion : l’offre de manuels, mémentos et guides pratiques y est la plus large.
- Sites des éditeurs : sommaires détaillés, extraits téléchargeables et parfois version numérique ou accès en ligne inclus.
- Bibliothèques municipales et universitaires : la solution la plus économique pour tester plusieurs titres avant d’en acheter un, et pour consulter les mémentos coûteux.
- Marché de l’occasion : intéressant pour la vulgarisation, plus risqué pour un manuel d’examen dont l’édition doit être récente.
Quant aux PDF gratuits qui circulent, certains sont des supports de cours honnêtes, d’autres des copies non autorisées ou des documents anciens. Vérifiez toujours l’auteur, la date et la conformité au plan comptable en vigueur avant de vous y fier.
Apprendre la comptabilité avec un livre : les questions à trancher
Peut-on apprendre la comptabilité seul avec un livre ?
Oui, pour les bases. Un ouvrage de vulgarisation associé à un recueil d’exercices suffit pour comprendre un bilan, un compte de résultat et les écritures courantes. Pour viser un diplôme ou un poste en cabinet, une formation encadrée reste recommandée.
Combien de temps faut-il pour assimiler les bases avec un manuel ?
Comptez en général six à dix semaines à raison de trois ou quatre heures hebdomadaires, exercices compris. Le rythme régulier compte davantage que la durée totale : mieux vaut trente minutes chaque jour que cinq heures un dimanche par mois.
Faut-il forcément acheter la dernière édition ?
Pour un examen ou un usage professionnel, oui, car les programmes et les règlements comptables évoluent. Pour découvrir la logique de la partie double, une édition de quelques années reste parfaitement exploitable.
Un livre de comptabilité gratuit en PDF est-il fiable ?
Cela dépend de sa source. Un support publié par un enseignant identifié ou un organisme de formation peut être sérieux. Un fichier sans auteur ni date doit être lu avec prudence, surtout sur les points touchés par les réformes récentes.
Quel ouvrage privilégier pour préparer le DCG ?
Le manuel de l’unité concernée, dans l’édition de l’année, complété par un livre d’annales corrigées. Les titres grand public peuvent servir de remise à niveau avant la rentrée, pas de support principal.